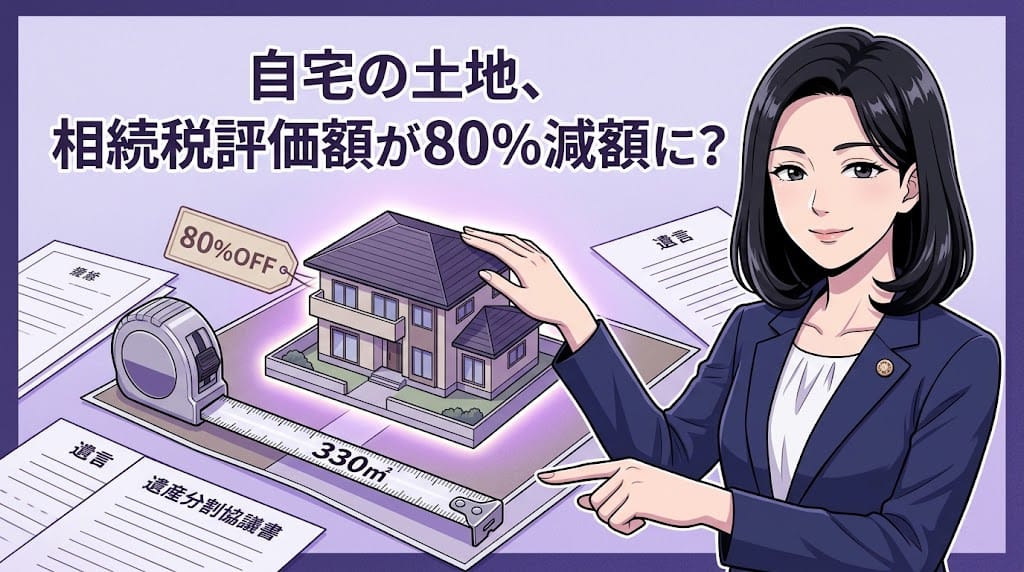
「実家の土地の評価額がそのまま相続税の計算に使われると、税負担が大きくなりすぎないか心配です」というご相談を受けることがあります。柏市の行政書士だいち法務事務所です。自宅として使っていた土地については、一定の要件を満たせば評価額を大きく引き下げられる「小規模宅地等の特例」という制度が設けられているとされています。
この記事の結論
- 自宅の敷地(特定居住用宅地等)は330㎡までの部分について、評価額が80%減額されるとされています。
- 配偶者が取得する場合は無条件で適用されますが、同居していない親族が取得する場合はいわゆる「家なき子」の要件を満たす必要があるとされています。
- 税額がゼロになる場合でも、特例の適用を受けるには相続税の申告書を期限内に提出する必要があるとされています。
小規模宅地等の特例・相続税のご相談を承ります
330㎡まで80%減額される「特定居住用宅地等」
被相続人が居住していた自宅の敷地は「特定居住用宅地等」として、330㎡までの部分について評価額が80%減額されるとされています。たとえば500㎡の敷地であれば、330㎡分が特例の対象となり、残り170㎡は減額の対象外になる計算です。配偶者が取得する場合は、その後の居住や保有の継続を問わず無条件で適用されるとされています。
同居親族と「家なき子」、要件が異なる
被相続人と同居していた親族が自宅の土地を取得する場合は、相続税の申告期限まで居住と保有を継続することが要件になるとされています。一方、被相続人に配偶者も同居していた法定相続人もいない場合には、別居していた親族でも「家なき子」の特例により適用できることがあるとされています。ただしその場合、相続開始前3年以内に自己や配偶者、3親等内の親族などが所有する家屋に住んでいないことなど、複数の要件をすべて満たす必要があるとされています。持ち家の有無によって適用の可否が大きく変わるため、事前の確認が欠かせないところです。
事業用・貸付用の宅地と併用できる場合も
自宅の敷地(特定居住用宅地等・330㎡)と、店舗や工場などの敷地(特定事業用宅地等・400㎡)は、要件を満たせば調整なしで完全併用でき、合計で最大730㎡まで80%減額の対象になるとされています。一方、賃貸アパートの敷地など「貸付事業用宅地等」(200㎡・50%減額)を組み合わせる場合は、面積の調整計算が必要になるとされているため、複数の不動産を相続した場合は組み合わせ方によって有利不利が生じ得る点に注意が必要です。
チェックリスト
- ☐ 自宅の敷地の面積が330㎡を超えているかどうかを確認している。
- ☐ 取得予定の相続人が被相続人と同居していたかどうかを把握している。
- ☐ 同居していない場合、家なき子の6要件に該当し得るかを確認している。
- ☐ 特例適用後の税額がゼロでも申告が必要になる点を理解している。
Q. 特例を使えば相続税がゼロになる場合、申告書は提出しなくてもいいですか?
A. 提出が必要です。小規模宅地等の特例は、相続税の申告書を期限内に提出することで初めて適用されるとされており、申告をしないまま税額ゼロと判断するのは避けるべきとされています。
Q. 実家を相続後すぐに売却する予定でも特例は使えますか?
A. 取得者や要件によって扱いが変わるとされています。配偶者であれば保有継続は要件になりませんが、同居親族の場合は申告期限までの保有継続が要件になるとされているため、売却の時期によっては適用できなくなる可能性があります。
ワンポイントアドバイス: 「家なき子」の要件は2018年・2020年の改正で厳格化されたとされており、賃貸住宅住まいというだけでは適用できないケースも増えています。持ち家の有無や過去の居住歴を整理したうえで、適用できるかどうかを早めに確認しておくことをおすすめします。
まとめ
小規模宅地等の特例は、自宅の敷地であれば330㎡まで評価額を80%減額できる、相続税の負担を大きく左右する制度です。ただし取得する相続人によって要件が異なり、税額がゼロでも申告書の提出が必要になる点は見落とされがちです。財産の内訳や相続人の居住状況を踏まえた見極めが必要になります。
相続税・相続手続き全般のご相談はお気軽に
小規模宅地等の特例の適用可否や税額の計算そのものは税理士の職域になりますが、遺産分割協議書の作成や相続人・相続財産の確認など、相続手続き全体のサポートは行政書士としてお手伝いできます。まずは全体の見通しを立てるところからご相談ください。
参考URL
関連記事
- 相続税の申告は必要?いくらから?|基礎控除(3000万円+600万円×法定相続人数)の計算方法
- 相続税の申告期限は10ヶ月、過ぎたらどうなる?|期限後申告のペナルティと未分割申告・分割見込書の使い方
コメント